Six usages qui tiennent dans une équipe d’investissement, avec pour chacun ce que vous mettez dedans, ce qui en sort et l’endroit où ça casse. Ils sont classés par ce qu’il faut installer avant de s’en servir, du simple chat au connecteur payant.
Six usages qui tiennent dans une équipe d’investissement, avec pour chacun ce que vous mettez dedans, ce qui en sort et l’endroit où ça casse. Ils sont classés par ce qu’il faut installer avant de s’en servir, du simple chat au connecteur payant.
- Challenger un info memo et sortir la Q&A
- Le mark-up du NDA, directement dans Word
- Le compte rendu de call à votre trame
- La fiche de disqualification et la note de comité
- L’audit de classeur et le modèle LBO
- Sourcing et comparables avec les connecteurs
Deux mots de vocabulaire avant de commencer, parce qu’ils reviennent partout. Un projet est un espace qui garde vos documents et vos instructions, et chaque échange y démarre avec ce contexte. Un GPT côté ChatGPT ou un skill côté Claude va plus loin : c’est un mode d’emploi enregistré que vous déclenchez d’un clic.
1. Challenger un info memo et sortir la Q&A
Celui-ci ne demande aucune installation : vous ouvrez une conversation, vous déposez l’info memo et vous demandez ce qui manque. Un info memo est écrit pour vendre, donc les trous n’y sautent pas aux yeux, et c’est exactement le travail qu’on délègue bien.
Trois contraintes dans la consigne suffisent à changer le résultat. Chaque question doit citer la page qui la motive. Les questions dont la réponse figure déjà dans le document sont écartées. Et les questions générales sur la stratégie ou le marché sont interdites, sinon vous récupérez la liste passe-partout que tout le monde envoie.
Pour vérifier, ne redemandez pas au même fil de se relire : il a déjà tranché et il vous confirmera son propre travail. Ouvrez plutôt une conversation vierge, redonnez l’info memo et la Q&A seule, sans le raisonnement qui l’a produite, puis demandez si une réponse s’y trouve.
Un dernier point qui n’a rien à voir avec l’outil : votre Q&A est lue par le vendeur et par ses conseils, et elle dit où vous regardez. C’est le premier cas que nous montons avec les équipes dans nos formations IA pour le private equity, parce qu’il se teste sur un dossier en cours dès la fin de la session.
2. Le mark-up du NDA, directement dans Word
C’est là qu’est le gain, et il vaut la peine d’être précis : vous ne récupérez pas une analyse, vous récupérez le fichier marké, prêt à partir.
La préparation prend une heure et ne se fait qu’une fois. Écrivez la page de vos positions habituelles :
- La durée maximale que vous acceptez.
- Les destinataires autorisés de l’information, et à quelles conditions.
- La juridiction et le tribunal compétent.
- Le sort de l’information déjà publique.
- La restitution ou la destruction des données, et votre droit d’en garder un exemplaire.
- Les clauses que vous refusez par principe.
Ensuite, avec le plug-in Claude dans Word ou un GPT dédié, vous déposez le NDA reçu et vous demandez la comparaison clause par clause, avec trois statuts : conforme, à clarifier, écart. Ajoutez deux consignes qui servent partout ailleurs : citer les passages exacts entre guillemets, et écrire « à confirmer » plutôt que de combler quand une information manque. Vous validez les écarts, puis vous demandez le mark-up dans le fichier, en suivi des modifications. Le document ressort annoté et il ne vous reste qu’à relire avant d’envoyer.
Le gain se joue sur le délai plus que sur les honoraires. Votre avocat lit toujours l’intégralité du texte, mais il le lit sur une version déjà travaillée, et vous savez ce que vous voulez négocier avant de l’appeler.
Deux réflexes avant d’envoyer, quand même. Relisez le mark-up, puisque c’est une proposition de termes qui part chez la partie adverse. Et nettoyez les métadonnées du fichier, commentaires résiduels et nom d’auteur compris.
Un NDA est court et standardisé, donc vos positions y sont stables. Ce n’est pas le cas d’une LOI, d’un protocole ou d’un pacte, où chaque deal a les siennes : n’y transposez pas la méthode telle quelle.
3. Le compte rendu de call à votre trame
Teams transcrit vos calls tout seul, donc ce qui manque n’est pas la transcription mais la mise au format.
Pour fabriquer la trame sans la retaper, prenez un de vos comptes rendus existants et demandez d’en faire un template générique, données du dossier retirées et variables à remplacer. Vous le posez ensuite en base de connaissance d’un GPT, et chaque transcription en ressort au même format : objectif, participants, décisions, actions et responsables, échéances.
Il reste à relire les noms propres, les acronymes et les unités, qu’aucun outil de transcription ne rend correctement.
4. La fiche de disqualification et la note de comité
Deux documents qui n’ont pas la même exigence, et c’est ce qui commande la méthode.
Au screening, ce qui coûte n’est pas d’écrire la note mais le temps de lecture avant de savoir qu’on ne continue pas. Le livrable utile tient en dix lignes : le dossier passé au filtre de vos critères écrits, et une phrase en sortie qui dit sur quel critère il sort et à quelle page. C’est aussi le seul des six cas où la machine touche à une décision, et un dossier écarté à tort ne repasse en général pas une seconde fois, donc conservez le motif du refus et relisez ceux qui sortent de justesse.
En note de comité, le partage est plus net. Le modèle écrit le descriptif, carte d’identité, chiffres clés, marché et positionnement, pendant que vous écrivez la thèse, la valorisation, le prix et la recommandation. Entre les deux se trouve la synthèse des due diligence : le modèle en sort une première version sourcée, mais elle se relit ligne à ligne, parce qu’une réserve manquée dans une VDD est exactement ce qu’une note de comité existe pour porter.
Dans les deux cas, procédez en deux temps. D’abord l’extraction, avec le nom, le secteur, les chiffres clés, le modèle économique, le marché adressé, l’équipe dirigeante, la raison de la cession, la valorisation attendue, les risques et les clients majeurs. La rédaction vient ensuite. Une liste sourcée se relit champ par champ, alors que deux pages de prose se survolent.
Sur les documents de référence, tranchez une fois pour toutes : un template vierge à champs nommés pour la structure, et vos anciennes notes pour le ton seulement, vidées de leurs chiffres. Sans cette précaution, vous retrouverez les chiffres du dossier d’à côté dans le vôtre.
5. L’audit de classeur et le modèle LBO
Le plug-in Claude dans Excel couvre deux usages qu’il ne faut surtout pas confondre.
Le contrôle de structure tourne sur le classeur du vendeur tel qu’il arrive, même désordonné, et remonte les formules cassées, les liens morts, les plages tronquées et les écarts entre onglets. L’analyse des chiffres eux-mêmes demande au contraire une zone propre : un tableau par onglet, des en-têtes en première ligne, pas de cellules fusionnées. Un onglet de travail avec trois tableaux côte à côte vous rendra un résultat faux qui a l’air juste. Auditez d’abord la structure, isolez ensuite les données.
Sur le modèle LBO, vous donnez l’info memo et votre template, puis vous demandez l’extraction des historiques, le remplissage de l’onglet hypothèses avec vos paramètres de levier, de taux, de multiple de sortie et de durée, et la vérification des onglets en aval. Le premier chiffrage sort avec le TRI, le MOIC, le levier d’entrée et le ticket d’equity. Vous itérez ensuite en conversation : monter la valeur d’entreprise, construire un scénario bas, produire une table de sensibilité, comparer le business plan du management et le vôtre. Une consigne compte plus que tout le reste du prompt : n’invente pas de données absentes du document, ne fais pas d’hypothèses.
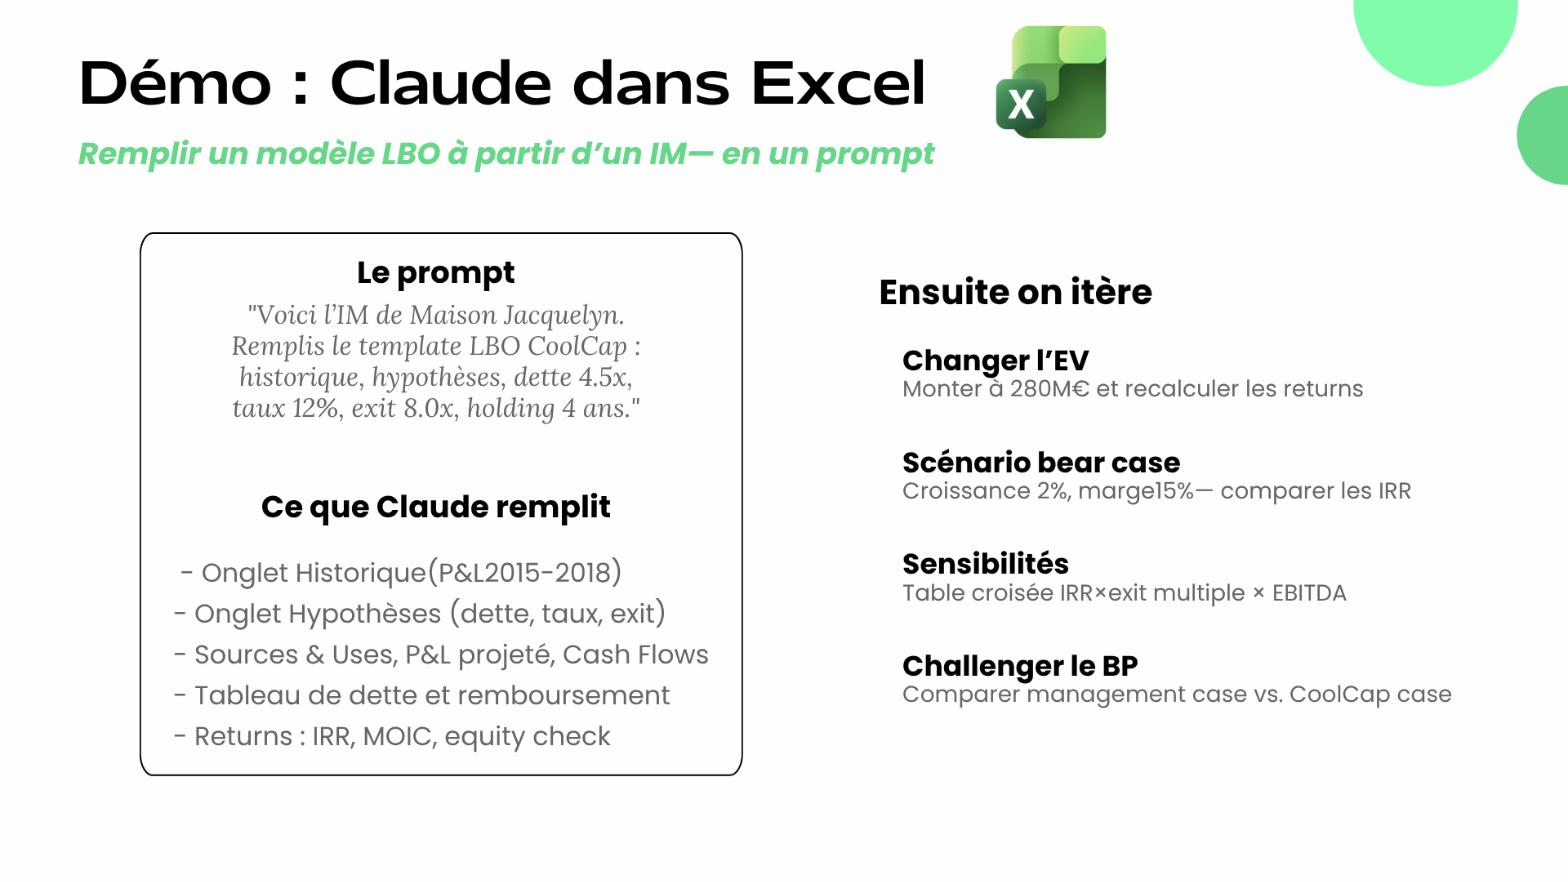
Ce premier chiffrage reste brut : il n’intègre ni la dilution du management package ni les frais de transaction, donc ce n’est pas encore le MOIC du comité, et le sweet equity comme les seuils de ratchet se construisent à part. Pensez aussi à activer le calcul itératif dans Excel avant de commencer, sinon les intérêts sur le revolving vous rendront un zéro ou une valeur non convergée qui ressemble à un nombre. Et méfiez-vous des chiffres qui arrivent en PDF scanné : la lecture n’échoue pas franchement, elle se trompe en silence, un 6 lu 8 ou une colonne décalée, sans aucun signal.
6. Sourcing et comparables avec les connecteurs
C’est le seul cas qui suppose un abonnement. Pappers donne ce qui est déposé au greffe, dirigeants, comptes, actes et cartographie de groupe, tandis que CFNEWS et Crunchbase donnent le marché, opérations, portefeuilles de fonds, levées et comparables sectoriels.
Pour le sourcing, vous écrivez la requête en français, comme vous l’auriez dite en réunion : les deux cents premières entreprises françaises classées par résultat décroissant, avec un chiffre d’affaires entre 5 et 50 millions, un résultat positif, un dirigeant de plus de 55 ans et entre 20 et 500 salariés. La liste revient avec le nom et l’âge du dirigeant, le chiffre d’affaires, le résultat et les effectifs.
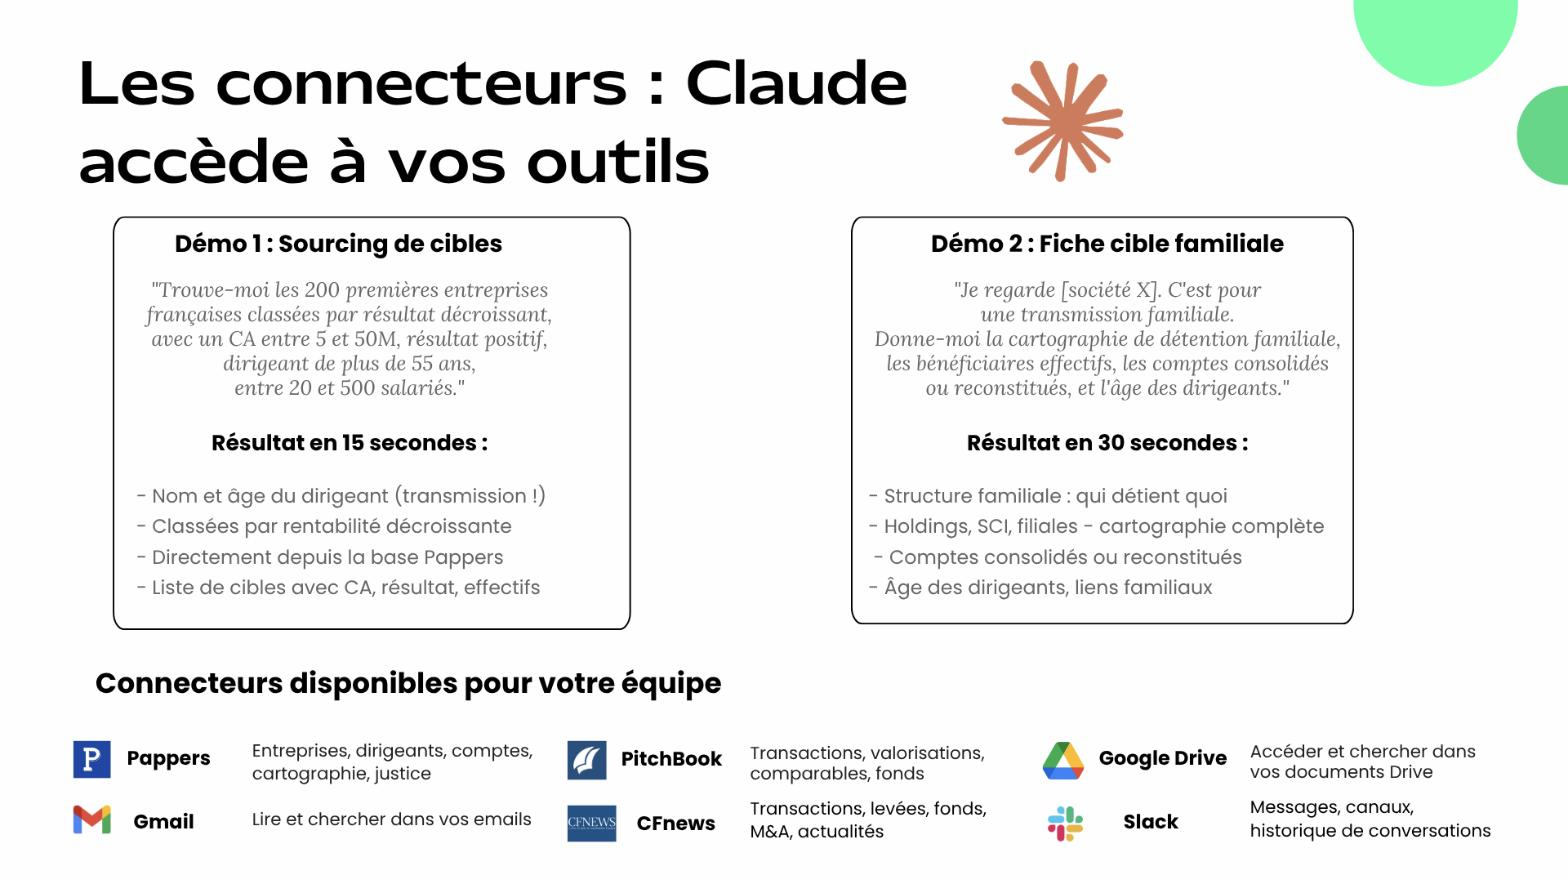
Pour les comparables, le principe est le même mais le cadrage doit être serré : au moins cinq transactions du secteur ayant fait l’objet d’un rachat, d’un LBO ou d’une prise de participation par un fonds, sur telle période et telle zone, avec pour chacune la date, la cible, l’acquéreur, le montant et le lien vers la fiche. Utilisez un modèle de raisonnement plutôt qu’un modèle rapide. Et sachez ce que vous obtenez : sur le mid-cap français, l’EBITDA des transactions n’est presque jamais public, donc vous récupérez le panel des acquéreurs et non un multiple opposable au conseil vendeur.
Le coût reste modeste pour du sourcing courant. Sur l’API Pappers, relevé en septembre 2026, comptez 500 crédits pour 30 euros par mois, la fiche entreprise à 1 crédit, la cartographie à 3 et la recherche à 0,1 crédit par résultat. Une requête de deux cents lignes vous coûte donc 20 crédits, mais un balayage de build-up sur plusieurs milliers de lignes vide le forfait d’un seul coup.
Le taux de déchet mérite le même examen que le coût. Beaucoup de PME françaises déposent leurs comptes sous option de confidentialité, donc votre classement ne porte que sur celles qui publient. Un tri par résultat net fait remonter des holdings dont le résultat n’est que de la remontée de dividendes. L’effectif au greffe est déclaratif et souvent périmé. Et le code NAF de votre plateforme mélange des métiers sans rapport, donc décrivez plutôt l’activité réelle et les mots-clés de l’objet social.
L’usage le plus régulier n’est d’ailleurs pas le sourcing, mais la même requête de détention repassée chaque trimestre sur vos participations, qui vous signale un minoritaire entré au capital, une filiale créée ou un nantissement inscrit sans attendre le reporting du dirigeant.
Passer du prompt à l’outil
Tant que vous retapez le prompt à chaque dossier, les corrections de votre analyste disparaissent avec la conversation. Enregistré dans un GPT ou un skill, le même prompt sert au dossier suivant et s’améliore au fil des passages.
Avant d’ouvrir l’ordinateur, vérifiez que la tâche revient assez souvent, qu’elle est assez cadrée pour être décrite et que vous savez à quoi ressemble un bon résultat. Écrivez à la main ce qui entre, ce qui sort, les instructions, les garde-fous et la base de connaissance. Comptez une demi-journée par outil, à deux ou trois, tests sur dossiers réels inclus, et décidez tout de suite si vous voulez un outil commun à l’équipe ou des versions individuelles.
Le détail de la rédaction des consignes est dans notre article sur les bonnes pratiques de prompting en 2026, et c’est ce que nous construisons en atelier avec les équipes d’investissement que nous accompagnons.
Ce qu’un fonds peut confier à une IA sans risque
Sur les offres grand public, vos conversations peuvent servir à entraîner les modèles tant que vous n’avez pas désactivé l’option. À partir des offres équipe et entreprise, l’entraînement est exclu par contrat, avec un accord de traitement des données à l’appui.
Votre RCCI ira plus loin et ses questions sont les bonnes : combien de temps les données sont conservées, quels sont les sous-traitants et par quel mécanisme se font les transferts. Une option de résidence européenne ne neutralise pas l’accès extraterritorial d’un fournisseur de droit américain.
Le reste est une règle interne, à écrire document par document plutôt qu’outil par outil : quel type de pièce va dans quel environnement, et qui décide. Deux cas méritent une ligne à part, le classeur du vendeur et tout document portant une information privilégiée sur une société cotée. Les obligations de formation qui accompagnent ce cadre découlent de l’article 4 du règlement européen sur l’IA, et nous les détaillons dans notre article sur l’AI Act et la formation à l’IA.
Ce qu’il faut retenir
- Commencez par la Q&A, qui ne demande aucune installation, puis par le NDA, qui demande une heure de préparation.
- Les cas qui rapportent le plus portent sur les documents reçus de l’extérieur, parce que personne chez vous ne les a écrits.
- Vos templates donnent la structure, et vos anciennes notes ne servent qu’au ton, vidées de leurs chiffres.
- Trois limites à connaître d’avance : les comptes déposés en confidentialité, le calcul itératif désactivé et les PDF scannés qui se lisent mal en silence.
Nous racontons comment une promotion d’investisseurs s’est emparée de ces usages dans notre retour sur la formation des adhérents de France Invest.
Time2AI, organisme de formation IA pour les fonds d’investissement
Nous formons des équipes d’investissement à l’IA générative depuis deux ans, en partenariat avec France Invest et en direct chez des sociétés de gestion. Plus de 1 500 collaborateurs formés à ce jour, tous secteurs confondus, avec une note moyenne de 4,8 sur 5.
Deux points d’entrée selon votre situation. Si vous voulez d’abord voir ce que ça donne sur vos documents, un atelier de deux à trois heures suffit à installer les premiers usages. Si vos usages individuels sont déjà en place et que vous cherchez à les partager, notre formation IA pour les équipes d’investissement déroule un dossier complet et repart avec un premier outil construit.